Мінфін наказом від 21.07.2021 № 408 затвердив зміни до Методичних рекомендацій по застосуванню регістрів бухгалтерського обліку, затверджених наказом МФУ від 29 грудня 2000 року № 356 (далі – Методичні рекомендації).
Зокрема, змінами передбачено:
Мінфін наказом від 21.07.2021 № 408 затвердив зміни до Методичних рекомендацій по застосуванню регістрів бухгалтерського обліку, затверджених наказом МФУ від 29 грудня 2000 року № 356 (далі – Методичні рекомендації).
Зокрема, змінами передбачено:
Яким чином заповнити рядок 02 додатка 4ДФ до Розрахунку з типом «Уточнюючий», де коригуються показники, відображені у Податковому розрахунку за ф. 1ДФ за періоди до 01.01.2021?
Наказом Мінфіну від 13.01.2015 № 4 (у редакції наказу МФУ від 15.12.2020 № 773) затверджені форма Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску (далі – Розрахунок) та Порядок заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску затверджені.
Фахівці ДПС у Дніпропетровській області звертають увагу, що неприбуткові підприємства, установи та організації, визначені п. 133.4 ст. 133 Податкового кодексу України (далі – ПКУ), подають Звіт про використання доходів (прибутків) неприбуткової організації за формою, затвердженою наказом Міністерства фінансів України від 17.06.2016 № 553 (у редакції наказу Міністерства фінансів України від 28.04.2017 № 469) (далі – Звіт), та річну фінансову звітність.
Норми встановлені п. 46.2 ст. 46 ПКУ.
Набрав чинності відповідний наказ Мінфіну
Наказом Міністерства фінансів від 14.01.2021 р. № 9 внесено зміни до Порядку оформлення і подання скарг платниками податків та їх розгляду контролюючими органами.
Наказ набере чинності з місяця, наступного за місяцем його офіційного опублікування
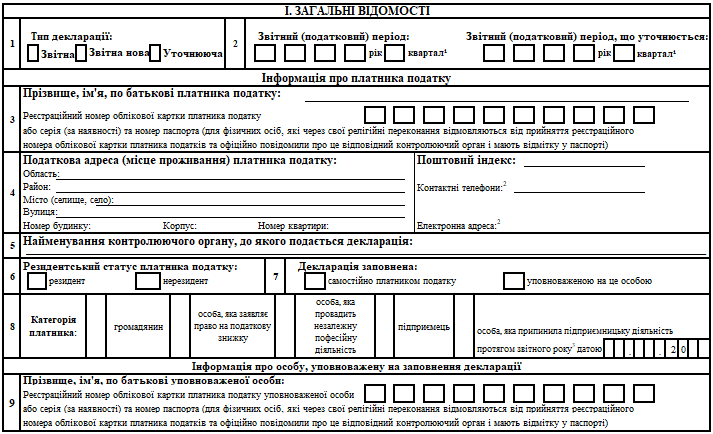
З 1 грудня 2020 року Мінфін наказом від 29.10.2020 року № 629 вніс зміни до форми Податкової декларації з податку на прибуток підприємств, затвердженої наказом МФУ від 20 жовтня 2015 року № 897 (далі – Декларація) (опубліковано в “Офіційний вісник України” № 94 від 01.12.2020 р.).
Форму Декларації приведено у відповідність до положень Податкового кодексу України. Зокрема, передбачається подання декларації:
У цьому випуску новин від видавничої группи “AC”:
– Постанова КМУ від 11.12.2019 р. № 1165 “Про затвердження порядків з питань зупинення реєстрації ПН/РК в ЄРПН” (вступає в силу з 01.02.2020 р.).
Мінфін наказом від 16.07.2019 р. № 308 затвердив нові форми реєстраційних документів для ФОП – платників ЄП.
Зокрема, накзом затверджено форми:
Наказом Міністерства фінансів України № 524 було затверджено Порядок формування плану-графіка проведення документальних планових перевірок платників податків (далі – «Порядок № 524»). Законодавець запровадив ризикоорієнтований підхід до планування податкових перевірок. А тому, до плану-графіка мають включатися лише ті платники податків, у господарській діяльності яких є високий, середній чи незначний ступінь ризику несплати до бюджету податків та зборів, платежів. Від ступеня ризику також залежить періодичність проведення планових податкових заходів.
Остаточний план-графік складається із проектів планів-графіків територіальних органів Державної фіскальної служби України (далі – «ДФС») та затверджується Головою ДФС. Крім проекту плану-графіка податківці також формують інформаційно-аналітичні довідки за кожним платником податків, а після остаточного узгодження проектів надають обґрунтування підстав включення платника податків до плану-графіка.
Перелік кодів видів сплати викладено в новій редакції
Мінфін вніс зміни в додаток до Порядку заповнення документів на переказ у разі у разі сплати (стягнення) податків, зборів, митних платежів, єдиного внеску, здійснення бюджетного відшкодування податку на додану вартість, повернення помилково або надміру зарахованих коштів.